Cum cumperi primul tău apartament în București în 2026: ghid pas cu pas, de la buget la cheie în mână
Primul apartament în București, pas cu pas: bugetul cu toate costurile, nou sau vechi, avansul BNR și Noua Casă, verificările și ziua de la notar. Cu prețurile din octombrie 2026: 2.076 €/m² median și 99.900 € pentru un 2 camere.
Cumpărarea primului apartament în București are aceiași pași ca oriunde în țară: bugetul, alegerea între nou și vechi, finanțarea, verificarea actelor, antecontractul și contractul final la notar. Ce face Bucureștiul diferit sunt cifrele. În octombrie 2026, un apartament de vânzare se cere aici la o mediană de 2.076 €/m², iar un apartament cu 2 camere la 99.900 € (median, din 600 de oferte active pe Imospot). Jumătate din apartamentele de vânzare sunt pe piață de peste 5 luni, deci ai timp să verifici și să negociezi.
Ghidul e scris pentru cine cumpără pentru prima dată, fie ca să locuiască, fie ca primă investiție. Unde un subiect are un articol separat, îți dăm linkul în loc să repetăm totul aici.
Pasul 1. Bugetul real, nu doar prețul din anunț
Prețul din anunț nu e suma pe care o plătești. Peste el vin costurile tranzacției și, dacă iei credit, costurile băncii.
- Notarul și intabularea. Codul civil (art. 1.666) pune cheltuielile contractului de vânzare în sarcina cumpărătorului, dacă nu conveniți altfel. Onorariul notarial are o grilă minimă stabilită prin Ordinul ministrului justiției nr. 177/C/2024. La un apartament de 100.000 € (circa 534.000 lei), onorariul minim e de aproximativ 5.811 lei, adică 7.031 lei cu TVA, dacă notarul e plătitor de TVA. Intabularea pe numele tău costă 0,15% din preț pentru persoane fizice, circa 801 lei. În total, cam 1,5% din preț. Calculul pentru prețul tău îl faci în articolul despre taxele la vânzarea și cumpărarea unui apartament în 2026.
- TVA, doar la locuințele noi. Din 1 octombrie 2026, orice locuință nouă cumpărată de la dezvoltator se vinde cu TVA de 21%. Cota redusă de 9% a fost o măsură tranzitorie, prelungită prin Legea 161/2026 doar până la 30 septembrie 2026, pentru contractele cu avans încheiate până la 1 august 2025. Nu se mai aplică. Dacă prețul de 100.000 € include TVA, circa 17.350 € din el reprezintă TVA. Întreabă de la început dacă prețul din anunț e cu sau fără TVA. La apartamentele vechi, vândute de persoane fizice, nu se aplică TVA.
- Comisionul agenției, dacă lucrezi cu o agenție. Nu există un procent stabilit prin lege, se negociază. Dacă vrei să cumperi singur, pașii sunt explicați în ghidul cum cumperi un apartament fără agent.
- Costurile creditului: evaluarea cerută de bancă, contractul de ipotecă la notar și asigurarea locuinței, pe care banca o cere de regulă pe toată durata creditului. Separat, orice locuință trebuie să aibă polița obligatorie PAD (Legea 260/2008). Cere ofertele în scris înainte să compari băncile.
- Mutarea și amenajarea. Un apartament vechi poate avea nevoie de renovare, iar unul nou se poate preda fără mobilier sau la stadiul de finisaje de bază. Pune această sumă în buget de la început.
Anunțuri noi de la proprietari
Publicate direct de proprietari pe Imospot
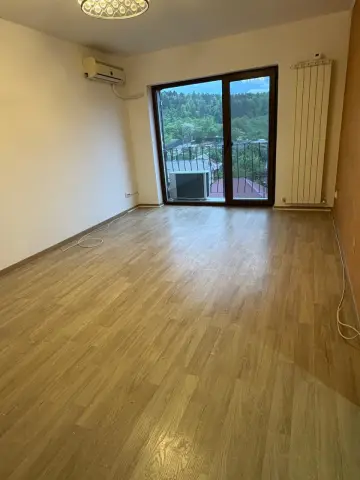 107.900 €
Vindem apartament cu 2 cam D Blvd Poitiers
2 camere · 52 m² · Frumoasa
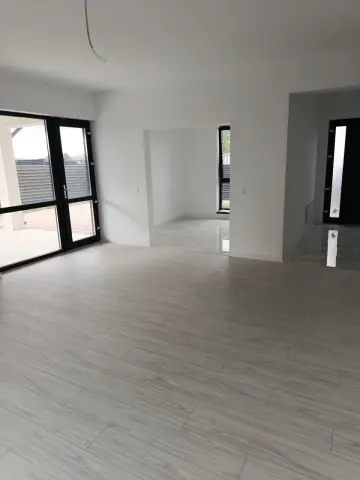 142.000 €
Vindem casă 4 camere Vorovești
4 camere · 100 m² · Miroslava
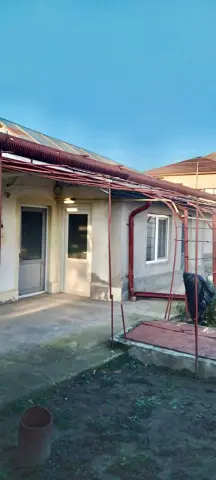 150.000 €
Casă de vânzare – Mircea Vodă, str. Dropia | Zonă liniștit...
3 camere · 87 m² · Mircea Vodă
 128.000 €
Vand apartament 3 camere decomantat
3 camere · 71 m² · Mircea cel Bătrân
 103.000 €
Vând imobil (casă) situat în Focșani, zona ULTRACENTRALĂ,...
3 camere · 116 m² · Centru
 48.000 €
Vînd apartament cu trei camere, negociabil
3 camere · 44 m² · Vizirul I
Pasul 2. Apartament nou sau vechi?
Nu există un răspuns universal, dar datele noastre din București arată unde e diferența de preț. În ghidul apartamentelor din București am împărțit ofertele după anul construcției:
- apartamentele din blocurile de după 2015 (fără zona Militari Residence, care trage media în jos prin numărul mare de garsoniere ieftine) se cer în jur de 2.795 €/m²;
- cele din blocurile dinainte de 1990, în jur de 1.998 €/m², deci cu circa 40% mai puțin;
- blocurile din 1990–2014 se cer practic la fel ca blocurile noi, în jur de 2.783 €/m².
Un apartament nou are instalații noi, izolație și, de regulă, un consum mai mic de energie. Pe de altă parte, plătești TVA de 21%, multe proiecte sunt la marginea orașului, iar dacă blocul e încă în construcție, depinzi de dezvoltator. Ofertele din blocuri construite din 2022 încoace sunt adunate pe pagina de apartamente noi din București.
Un apartament vechi e în zone cu infrastructură existentă și are un preț pe metru mai mic, fără TVA. În schimb, cere verificări suplimentare: instalațiile, izolația și, la București, încadrarea blocului într-o clasă de risc seismic. Lista clădirilor expertizate și încadrate în clase de risc seismic e publicată de Primăria Municipiului București. Verific-o înainte de orice avans, nu după.
Indiferent de alegere, certificatul de performanță energetică îți spune clasa energetică a locuinței. Vânzătorul e obligat să-ți dea o copie a lui înainte de contract (Legea 372/2005, art. 22), iar anunțul trebuie să afișeze indicatorii energetici.
Pasul 3. Creditul: avansul și cât te poate împrumuta banca
Avansul minim
Regulamentul BNR nr. 17/2012 stabilește valoarea maximă a creditului ca procent din valoarea locuinței. Pentru prima locuință, avansul minim e:
- 15% la un credit în lei;
- 20% la un credit în euro, dacă ai venituri în euro;
- 25% la un credit în euro, dacă ai venituri în lei.
Dacă deții deja o locuință, fiecare prag crește cu 10 puncte procentuale. Prin programul Noua Casă, avansul coboară la 5% pentru locuințe de până la 70.000 € și la 15% pentru locuințe noi între 70.001 și 140.000 € (OUG 60/2009). Condițiile complete și câte apartamente intră în plafoane sunt în ghidul pentru prima casă.
Gradul de îndatorare și IRCC
Ratele tuturor creditelor tale nu pot depăși 40% din venitul net. Dacă nu deții și nu ai deținut nicio locuință și cumperi una în care vei locui, pragul e de 45% (Regulamentul BNR 17/2012, art. 19). La un venit net de 6.000 lei, rata maximă e deci de 2.400 lei, respectiv 2.700 lei.
La creditele ipotecare în lei cu dobândă variabilă, dobânda e legată de IRCC. Pentru trimestrul 4 din 2026, IRCC este de 5,57%. Când indicele crește, rata ta crește la următoarea recalculare. Înainte să semnezi, cere băncii simularea ratei la un IRCC mai mare cu unul sau două puncte și verifică dacă o poți plăti. Suma pe care o poți împrumuta și rata lunară le calculezi în calculatorul de credit ipotecar.
Pasul 4. Verifică prețul și apartamentul înainte de orice avans
Începe cu prețul. Compară prețul cerut cu mediana cartierului, pe același număr de camere. Pentru o estimare rapidă folosește VerifImo pentru București, care calculează valoarea din anunțuri comparabile din zonă. Al doilea reper e timpul pe piață: un anunț care stă de mult peste mediana orașului are, de regulă, loc de negociere.
Apoi apartamentul. La vizionare uită-te după umezeală și fisuri, verifică tabloul electric, țevile, presiunea apei și centrala, dacă există. Întreabă dacă s-au făcut modificări interioare (pereți demolați, bucătărie mutată, balcon închis) și dacă există acte pentru ele. Dacă iei credit, nu plăti un avans mare înainte să știi ce valoare dă evaluatorul băncii: banca finanțează în funcție de evaluare, nu de prețul negociat.
La final, actele. Cere extrasul de carte funciară de informare și verifică trei lucruri: că apartamentul e cel pe care l-ai văzut, că proprietarul înscris e persoana cu care negociezi și ce sarcini există (ipoteci, sechestre, litigii notate). Lista completă de verificări e în ghidul cum verifici un apartament înainte să cumperi, iar actele pe care trebuie să le aibă vânzătorul sunt în articolul despre actele necesare la vânzarea unui apartament în 2026.
Pasul 5. Antecontractul: ce scrie în el și cum numești banii
Când v-ați înțeles pe preț, înțelegerea se pune în scris printr-o promisiune bilaterală de vânzare-cumpărare (antecontract). Nu e obligatoriu să o faci la notar, dar promisiunea autentică se poate nota în cartea funciară (Codul civil, art. 906), iar onorariul notarial minim e de 1% din suma plătită, minimum 230 de lei.
În antecontract trebuie să apară prețul și moneda, suma plătită acum și natura ei, data-limită a contractului final, cine plătește costurile, ce se întâmplă dacă banca nu aprobă creditul și cum se stinge ipoteca existentă, dacă e cazul.
Natura banilor contează. Dacă nu scrie altfel, banii dați la promisiune sunt avans din preț (Codul civil, art. 1.670). Dacă i-ați numit arvună confirmatorie (art. 1.544), cel care a dat-o și se retrage o pierde, iar cel care a primit-o și se retrage o restituie dublu. Diferențele și formulările sunt explicate pe larg în ghidul despre cumpărarea fără agent. Dacă vânzătorul refuză apoi nejustificat să semneze contractul final, poți cere instanței o hotărâre care ține loc de contract, în termen de 6 luni de la data la care trebuia încheiat (art. 1.669).
Dacă blocul e încă în construcție
La cumpărarea de la dezvoltator, verificările se mută pe teren și pe proiect: cine e proprietarul terenului în cartea funciară, dacă terenul e ipotecat în favoarea unei bănci, ce autorizație de construire există și ce termen de predare se trece în contract. Cere ca promisiunea să fie autentică și notată în cartea funciară și leagă plățile de stadiul lucrărilor, nu de calendar.
Pasul 6. Ziua semnării la notar
Vânzarea unui apartament se face obligatoriu în formă autentică, la notar; altfel contractul e nul (Codul civil, art. 1.244). Dacă iei credit, în aceeași zi se semnează și contractul de ipotecă.
Notarul cere extrasul de carte funciară pentru autentificare, verifică certificatul de atestare fiscală al vânzătorului, reține impozitul vânzătorului (1% sau 3%, în funcție de cât timp a deținut apartamentul) și trimite cererea de intabulare pe numele tău. Certificatul vânzătorului e o cerință veche a Codului de procedură fiscală (art. 159). Din 25 februarie 2026, prin OUG 7/2026, și tu, ca cumpărător, trebuie să nu ai datorii la bugetul local al localității unde ai domiciliul. Situația se dovedește cu certificat de atestare fiscală sau prin verificare electronică, iar contractul încheiat fără aceste verificări e nul de drept. Plătește-ți impozitele locale la zi înainte de programarea la notar.
Tu vii cu actul de identitate (și al soțului sau al soției, dacă cumpărați împreună), dovada plății avansului și, la credit, documentele de la bancă. După semnare, verifică peste câteva zile că apari ca proprietar în cartea funciară, preia contoarele cu indexurile trecute într-un proces-verbal și mută contractele de utilități pe numele tău.
Primul apartament ca investiție
Dacă primul apartament e cumpărat ca să-l închiriezi, două reguli schimbă calculul:
- Avansul. Noua Casă e doar pentru cine nu deține o locuință (sau deține una sub 50 m², necumpărată prin program) și o cumpără ca să locuiască în ea. La un credit obișnuit, avansul minim e de 15% în lei dacă e prima ta locuință, dar urcă la 25% dacă deții deja una.
- Randamentul. Calculele noastre din ghidul apartamentelor din București arată un randament brut de circa 7% la garsoniere, 5,9% la apartamentele cu 2 camere și 4,5% la cele cu 3 camere. Din veniturile pe 2026, impozitul pe chirie e efectiv de 8% din chiria încasată (10% aplicat la 80% din chirie). Se mai scad lunile fără chiriaș și reparațiile.
Greșelile care costă cel mai mult la prima achiziție
- Avans dat înainte de verificarea cărții funciare, „ca să nu-l ia altcineva”.
- Bugetul fără costuri: notarul, intabularea, evaluarea, asigurarea și amenajarea, adunate, schimbă suma de care ai nevoie.
- Neclaritatea despre TVA la apartamentele noi. Din octombrie 2026, cota e 21% pentru toate.
- Antecontractul fără termene și fără clauză pentru refuzul creditului.
- Riscul seismic neverificat la blocurile vechi din București.
- Utilitățile neverificate la blocurile noi: întreabă distribuitorii de gaz, apă și energie dacă blocul e racordat sau când va fi.
Întrebări frecvente
Cum cumperi un apartament fără agent? Faci singur ce face de obicei agentul: cauți ofertele, compari prețul cu mediana zonei, verifici extrasul de carte funciară și negociezi. Antecontractul și contractul final le faci la notar. Pașii, cu articolele din Codul civil, sunt în ghidul cum cumperi un apartament fără agent.
Cum să cumperi un apartament: care sunt pașii, pe scurt? Îți stabilești bugetul cu tot cu costuri, iei o pre-aprobare de credit, alegi apartamentul și verifici prețul și actele. Semnezi un antecontract cu termene clare, obții creditul, apoi semnezi contractul final la notar, care trimite cererea de intabulare pe numele tău.
Ce acte sunt necesare la vânzarea unui apartament în 2026? Vânzătorul aduce actul de identitate, actul de proprietate, documentația cadastrală, certificatul de atestare fiscală, certificatul de performanță energetică și, de regulă, adeverința de la asociația de proprietari. Extrasul de carte funciară pentru autentificare îl cere notarul. Lista completă e în articolul despre actele necesare la vânzarea unui apartament.
Apartament nou sau vechi: ce merită în București în 2026? Un apartament din blocurile de după 2015 se cere în jur de 2.795 €/m², cu circa 40% peste unul dintr-un bloc dinainte de 1990 (1.998 €/m²). La cel nou plătești TVA de 21%, dar ai instalații și izolație noi. La cel vechi plătești mai puțin pe metru, dar verifici instalațiile și riscul seismic.
Cât avans îți trebuie pentru primul apartament? Minimum 15% la un credit în lei, 20% la un credit în euro cu venit în euro și 25% la un credit în euro cu venit în lei. Prin Noua Casă, avansul e de 5% până la 70.000 € și de 15% pentru locuințele noi între 70.001 și 140.000 €.
Cum cumperi primul apartament de investiție? Calculezi randamentul pe chiria reală din zonă, nu pe cea sperată: în București, randamentul brut e de circa 7% la garsoniere și 5,9% la 2 camere. Scazi impozitul pe chirie (efectiv 8%), lunile fără chiriaș și reparațiile. Dacă deții deja o locuință, avansul minim la credit crește cu 10 puncte procentuale.
Cât costă notarul și intabularea la un apartament de 100.000 €? Onorariul notarial minim e de aproximativ 5.811 lei (7.031 lei cu TVA), iar intabularea de circa 801 lei, adică aproape 1,5% din preț în total. Dacă nu conveniți altfel, le plătește cumpărătorul.
Cum știi dacă prețul cerut e corect? Compară prețul pe metru pătrat cu mediana cartierului, pe același număr de camere și pe blocuri de vârstă apropiată, apoi cere o estimare în VerifImo. Dacă anunțul stă de mult peste mediana de 5 luni a Bucureștiului, ai argumente să negociezi.
Informațiile sunt verificate la 25 octombrie 2026, după Codul civil (art. 906, 1.244, 1.544, 1.666, 1.669, 1.670), Legea 161/2026 privind TVA la locuințe, Regulamentul BNR nr. 17/2012, OUG 60/2009 (Noua Casă), Ordinul MJ nr. 177/C/2024 (onorariile notariale), Legea 372/2005 (performanța energetică), Codul de procedură fiscală (art. 159, modificat prin OUG 7/2026), IRCC publicat de BNR pentru trimestrul 4 din 2026 și anunțurile active pe Imospot în București în octombrie 2026.
Înainte să cumperi: ghiduri practice
- Cum cumperi un apartament fără agent imobiliar: pașii, actele și capcanele
- Taxe la vânzarea unui apartament în 2026: impozit, notar și calculator
- Acte necesare la vânzarea unui apartament în 2026: lista completă
- Prima casă în 2026: Noua Casă, avansul minim și ce poți cumpăra în orașul tău
- Due diligence imobiliar: cum verifici un apartament înainte să cumperi, de la extrasul de carte funciară la notar
- Merită să investești în imobiliare în 2026? Prețuri, chirii și randament pe orașe