Prima casă în 2026: Noua Casă, avansul minim și ce poți cumpăra în orașul tău
Ghidul cumpărătorului la prima casă în 2026: condițiile Noua Casă, avansul minim BNR, IRCC, bugetul complet și câte apartamente din fiecare oraș intră în plafoanele programului.
Dacă îți cumperi prima locuință în 2026, ai două drumuri: un credit ipotecar obișnuit, cu avans minim de 15% la un credit în lei, sau programul de stat Noua Casă (fostul „Prima Casă”), cu avans de la 5% pentru locuințe de până la 70.000 €. Programul continuă și în 2026, cu un plafon de garantare de 500 de milioane de lei. Limita lui de preț contează însă mult: în datele noastre din octombrie, doar 7% dintre apartamentele de vânzare din Cluj-Napoca intră în condițiile programului, față de 36% în Sibiu și peste jumătate în Arad.
Mai jos ai, pe rând: condițiile Noua Casă, regulile BNR pentru avans și rată, cât poți cumpăra concret în fiecare oraș mare, bugetul complet și pașii până la cheie.
Noua Casă 2026: condițiile, pe scurt
| Locuințe de până la 70.000 € | Locuințe de 70.001–140.000 € | |
|---|---|---|
| Ce poți cumpăra | Orice locuință, nouă sau veche | Doar locuințe noi (recepționate cu cel mult 5 ani înainte) sau consolidate seismic |
| Avans minim | 5% | 15% |
| Garanția statului | 50% din credit | 60% din credit |
- Cine poate aplica: cine nu deține nicio locuință sau deține una sub 50 mp, necumpărată prin program. Prin program se cumpără o singură locuință.
- Plafonul include creditul și avansul: 70.000 € înseamnă prețul total, nu doar creditul.
- Notarul: onorariul are o reducere de 30% la contractele prin Noua Casă.
- Unde aplici: la băncile partenere ale programului. Dobânda și costurile diferă de la o bancă la alta, așa că cere oferte de la cel puțin două.
Sursa condițiilor este OUG 60/2009 privind programul, în forma în vigoare; continuarea pentru 2026 a fost aprobată prin hotărârea de guvern din 4 mai 2026.
Anunțuri noi de la proprietari
Publicate direct de proprietari pe Imospot
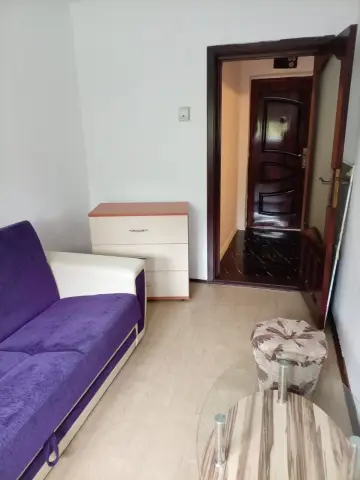 48.000 €
Vînd apartament cu trei camere, negociabil
3 camere · 44 m² · Vizirul I
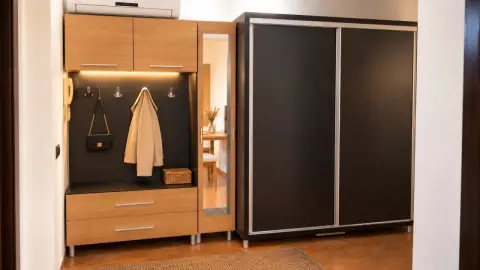 49.000 €
Apartament 2 camere decomandat, 43,49 mp – Galați, zona Bu...
2 camere · 43 m² · Micro 21
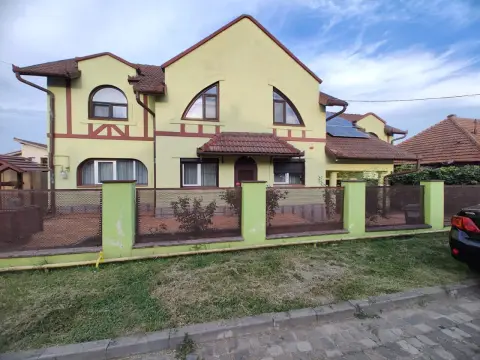 250.000 €
Proprietar - Vilă deosebită S+P+M Simeria, 260 mp utili, t...
6 camere · 260 m² · Simeria
 299.500 €
Proprietar vând casa
5 camere · 143 m² · Ciarda Roșie
 45.200 €
Apartament 3 camere Ploiești 45.200 euro negociabil
3 camere · 40 m² · Vest I
 540.000 €
De vânzare: Casă cu grădină — Sat Sardu, Comuna Sânpaul, J...
4 camere · 140 m² · Șardu
Câte apartamente intră în Noua Casă, oraș cu oraș
Am numărat apartamentele de vânzare active pe Imospot în octombrie 2026. Am socotit eligibile apartamentele de până la 70.000 € (orice vechime) și pe cele de 70.001–140.000 € construite din 2021 încoace. Anul de construcție e cel declarat în anunț, care poate diferi de data recepției. Dacă anul lipsește, nu am socotit apartamentul la „noi”, deci cifrele sunt mai degrabă prudente.
| Oraș | Apartamente de vânzare | Până la 70.000 € | Noi, 70–140.000 € | Intră în program | Preț median |
|---|---|---|---|---|---|
| Arad | 232 | 58 | 63 | 52% | 89.000 € |
| Sibiu | 1.291 | 162 | 309 | 36% | 115.000 € |
| Timișoara | 906 | 134 | 138 | 30% | 107.000 € |
| Constanța | 200 | 52 | 4 | 28% | 94.500 € |
| București | 1.850 | 330 | 103 | 23% | 125.000 € |
| Cluj-Napoca | 236 | 6 | 10 | 7% | 176.230 € |
Ce reiese din tabel:
- În București, plafonul de 140.000 € nu ajută la blocurile vechi. Bucureștiul are 725 de apartamente între 70.000 și 140.000 €, dar doar 103 dintre ele sunt noi, deci eligibile. Restul sunt blocuri vechi, pentru care plafonul e 70.000 €.
- În Sibiu și Timișoara, oferta nouă salvează programul. În Sibiu, 309 apartamente noi intră în tranșa 70–140.000 €, de aproape două ori mai multe decât cele sub 70.000 €.
- În Cluj, programul acoperă foarte puțin. Cu un preț median de peste 176.000 €, doar 16 apartamente din 236 se încadrează.
- În Constanța, se cumpără mai ales vechi. Aproape toate apartamentele eligibile sunt sub 70.000 €, pentru că oferta nouă e mică.
Ofertele noi, pe oraș și cartier, sunt adunate pe pagina de apartamente noi. Prețurile medii la zi sunt în Indicele Imospot.
Creditul obișnuit: avansul minim și gradul de îndatorare
Dacă nu te încadrezi în Noua Casă sau vrei o locuință mai scumpă, contează regulile BNR (Regulamentul 17/2012). Pentru prima locuință, avansul minim este:
| Tipul creditului | Avans minim, prima locuință | Dacă deții deja o locuință |
|---|---|---|
| Credit în lei | 15% | 25% |
| Credit în euro, cu venit în euro | 20% | 30% |
| Credit în euro, cu venit în lei | 25% | 35% |
Rata totală a creditelor nu poate depăși 40% din venitul net. Pentru primul credit pentru locuința în care vei sta, limita urcă la 45%. Creditele garantate de stat (Noua Casă) nu intră sub limitele de avans de mai sus.
La creditele cu dobândă variabilă în lei, reperul este IRCC. Pentru trimestrul octombrie–decembrie 2026, IRCC este 5,57%, practic neschimbat față de trimestrul anterior (5,56%) și sub vârful de peste 6% din 2025. La IRCC se adaugă marja băncii. Multe bănci oferă dobândă fixă în primii ani, așa că compară costul total (DAE), nu doar dobânda din reclamă.
Calculează rata pentru suma ta în calculatorul de credit ipotecar.
Bugetul complet: nu doar avansul
Pentru un apartament de 100.000 € luat cu credit în lei, ai nevoie lichid de:
- avansul: 15.000 € (15%), sau 5.000 € prin Noua Casă dacă locuința e sub 70.000 €;
- notarul și intabularea: aproximativ 7.800 de lei la 100.000 €, cu onorariul minim și TVA; prin Noua Casă, onorariul scade cu 30%;
- evaluarea băncii și eventualele comisioane de analiză;
- asigurarea obligatorie a locuinței (PAD) și asigurarea cerută de bancă;
- mutarea și amenajarea, care la un apartament vechi pot depăși costurile tranzacției.
Când cumperi de la o persoană fizică, impozitul de 1% sau 3% îl plătește vânzătorul, nu tu. La o locuință nouă de la dezvoltator, prețul include TVA de 21%: de la 1 octombrie 2026 nu mai există cotă redusă. Calculul complet îl găsești în articolul despre taxele la vânzare-cumpărare în 2026, care are și un calculator.
Nou sau vechi, la prima casă
- Prin Noua Casă, pentru prețuri peste 70.000 € alegerea e făcută de lege: doar locuințe noi sau consolidate.
- Locuința nouă are clasă energetică mai bună (cheltuieli mai mici iarna) și cere mai puțin de renovat, dar e de obicei mai departe de centru, iar prețul include 21% TVA.
- Locuința veche e în cartiere cu infrastructură gata făcută și are uneori suprafață mai mare, dar vine cu renovare și cu întrebări despre bloc (an, consolidare, reabilitare).
În orice caz, cere certificatul de performanță energetică: vânzătorul e obligat să ți-l dea în copie înainte de contract.
Pașii, de la decizie la cheie
- Pre-aprobarea creditului: îți spune suma maximă și îți dă putere la negociere.
- Căutarea: filtrează după oraș, cartier, preț și număr de camere și salvează căutarea ca să primești anunțurile noi. Verifică prețul cu VerifImo și cât stau ofertele pe piață în timpul pe piață.
- Verificarea juridică: extrasul de carte funciară (proprietarul și sarcinile). Lista actelor pe care trebuie să le aibă vânzătorul e în articolul despre actele necesare la vânzare.
- Antecontractul la notar, cu avans sau arvună (diferența e explicată în ghidul despre cumpărarea fără agent), cu o clauză pentru cazul în care banca nu aprobă creditul.
- Evaluarea și aprobarea finală la bancă.
- Semnarea la notar: contractul de vânzare și contractul de ipotecă, plus intabularea pe numele tău. Din 2026, și tu, ca cumpărător, trebuie să nu ai datorii la primăria unde ai domiciliul (certificat fiscal sau verificare electronică, potrivit OUG 7/2026).
Întrebări frecvente
Mai există programul Prima Casă în 2026? Da, sub numele Noua Casă. Guvernul a aprobat continuarea lui pentru 2026 în mai, cu un plafon de garantare de 500 de milioane de lei.
Care sunt condițiile Noua Casă în 2026? Să nu deții o locuință (sau să deții una sub 50 mp necumpărată prin program). Avansul e de 5% pentru locuințe de până la 70.000 € și de 15% pentru locuințe noi sau consolidate de 70.001–140.000 €.
Ce avans îmi trebuie pentru prima casă fără Noua Casă? 15% la un credit în lei, 20% la un credit în euro dacă ai venit în euro și 25% la un credit în euro dacă ai venit în lei.
Pot cumpăra un apartament vechi prin Noua Casă? Da, dacă prețul e de cel mult 70.000 €. Peste această sumă, programul acceptă doar locuințe noi (recepționate cu cel mult 5 ani înainte) sau consolidate.
Cât poate fi rata maximă din salariu? 40% din venitul net pentru toate creditele, sau 45% pentru primul credit pentru locuința în care vei sta.
Cât este IRCC acum? 5,57% pentru octombrie–decembrie 2026. La el se adaugă marja băncii.
În ce oraș se găsesc cele mai multe apartamente pentru Noua Casă? Din marile orașe, în Sibiu (36% din oferta de apartamente de vânzare) și Timișoara (30%). În Cluj-Napoca, doar 7%.
Ce costuri am la notar pentru prima casă? Onorariul și intabularea sunt în jur de 1,4–1,5% din preț cu un credit obișnuit. Prin Noua Casă, onorariul notarului scade cu 30%.
Actualizat la 25 octombrie 2026. Condițiile programului sunt din OUG 60/2009, regulile de avans și îndatorare din Regulamentul BNR nr. 17/2012, iar cifrele pe orașe din anunțurile active pe Imospot în octombrie 2026. Condițiile exacte de creditare le confirmă banca.
Înainte să cumperi: ghiduri practice
- Cum cumperi un apartament fără agent imobiliar: pașii, actele și capcanele
- Taxe la vânzarea unui apartament în 2026: impozit, notar și calculator
- Acte necesare la vânzarea unui apartament în 2026: lista completă
- Due diligence imobiliar: cum verifici un apartament înainte să cumperi, de la extrasul de carte funciară la notar
- Merită să investești în imobiliare în 2026? Prețuri, chirii și randament pe orașe